

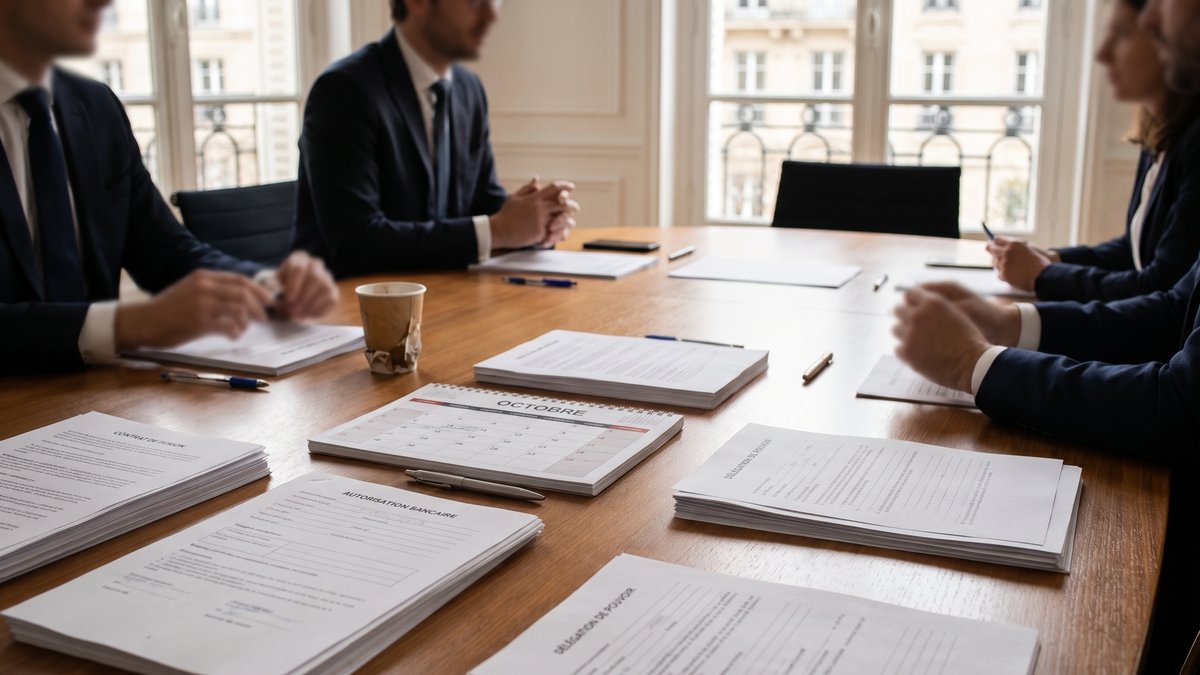
Fusion intragroupe décidée trop vite : contrats, banques et délégations peuvent bloquer l'activité
Une fusion intragroupe paraît souvent simple sur le papier. Pourtant, dès qu'il faut faire tourner l'activité, la continuité des contrats, les mandats bancaires ou les délégations oubliées révèlent un coût caché, moins visible que le budget de l'opération, mais parfois plus déstabilisant.
La fusion est signée, mais l'exploitation se fige par endroits
Dans beaucoup de groupes, la décision part d'une logique saine : simplifier l'organigramme, réduire les doublons, clarifier la trésorerie, parfois préparer une transmission. Le problème n'est pas l'idée. Le problème, plus discret, c'est le moment où l'on confond effet juridique et continuité opérationnelle.
Une société absorbée disparaît, ses éléments sont transmis, mais tout ce qui faisait fonctionner le quotidien ne se remet pas toujours en ligne tout seul. Certains contrats prévoient une information préalable, d'autres une autorisation, d'autres encore restent silencieux mais supposent une mise à jour pratique. Côté banque, la signature du président ou du directeur administratif d'hier ne produit pas forcément les mêmes effets demain. Et les délégations internes, elles, ont une fâcheuse tendance à rester dans un classeur pendant que l'entreprise avance à l'aveugle.
Nous le constatons souvent dans les projets suivis partout en France sur la fusion de sociétés : la fusion décidée vite ne crée pas toujours de désordre juridique, elle déplace surtout un désordre latent vers l'exécution.
Les angles morts qui coûtent cher sans apparaître dans le budget initial
Les contrats qui continuent en théorie, mais se bloquent en pratique
La question n'est pas seulement de savoir si un contrat est transmis. Il faut vérifier comment il s'exécute après l'opération. Contrats clients, baux, prestations informatiques, assurances, contrats de financement ou conventions intragroupe : chacun peut contenir une clause de changement, d'agrément, d'information ou de résiliation.
Un contrat essentiel qui reste juridiquement valable peut devenir inutilisable si le cocontractant demande un avenant, suspend une intervention ou attend un nouveau Kbis avant facturation. En apparence, rien n'est rompu. En réalité, le cycle d'exploitation ralentit. C'est précisément le type de point que nous croisons lors d'un audit juridique coordonné avec l'expert-comptable : les chiffres annoncent une fusion fluide, puis un document mal relu retarde la machine.
Les banques n'attendent pas votre rétroplanning interne
Sur les mandats bancaires après une fusion, l'erreur classique consiste à penser que la gouvernance décidée suffit. Or, la banque applique ses propres procédures : nouveaux pouvoirs, mise à jour des bénéficiaires effectifs, vérification des signatures, parfois réexamen de conventions de compte ou d'autorisations de paiement.
Le coût caché n'est pas seulement administratif. Une validation tardive peut retarder un virement fournisseur, bloquer une paie ou suspendre un prélèvement important. Dans une PME, quelques jours de flottement suffisent. Les frais bancaires, eux, sont rarement le sujet principal ; le vrai coût est celui de l'interruption.
Les délégations de pouvoir et de signature deviennent soudain fragiles
Après une fusion, beaucoup de délégations doivent être revues : qui signe les contrats, qui engage la société, qui valide certaines dépenses, qui porte la responsabilité en matière sociale ou de sécurité. Une délégation attachée à une société absorbée ou à une fonction disparue peut perdre sa portée, ou au moins devenir discutable.
Ce point paraît secondaire jusqu'au jour où un fournisseur conteste un engagement, où un salarié soulève une irrégularité, ou où un sinistre met en lumière une chaîne de responsabilité mal recalée. Là encore, préparer une fusion de sociétés ne consiste pas seulement à déposer des actes ; il faut réaligner les pouvoirs réels avec l'organigramme futur.
À Lyon, une fusion validée, mais des paiements restés en attente
Dans un groupe de services, l'absorption d'une filiale avait été arbitrée avant la clôture budgétaire. Le schéma semblait propre, presque élégant. Pourtant, quelques jours après la date d'effet, les équipes ont découvert que plusieurs prestataires attendaient des documents actualisés, tandis que la banque refusait certaines instructions faute de pouvoirs régularisés. Une responsable administrative gardait sur son bureau un parapheur qui ne partait plus.
La difficulté n'était pas technique au sens spectaculaire du terme. Il fallait surtout réordonner les priorités : relire les contrats critiques, reconstituer la chaîne des signatures, sécuriser les délégations et harmoniser les échanges avec les partenaires. C'est dans ce type de dossier que notre accompagnement, en lien étroit avec l'expert-comptable, prend son sens pratique : moins de théorie, plus de continuité. La fusion n'avait pas échoué. Elle avait simplement rappelé qu'une structure se réforme aussi par ses gestes quotidiens.
Quels audits lancer avant la date d'effet juridique
Un travail utile tient souvent sur une cartographie simple, à condition qu'elle soit sérieuse. Avant la fusion, nous recommandons en général de vérifier au minimum cinq blocs.
- Contrats opérationnels clés : clients majeurs, fournisseurs structurants, informatique, financement, bail, assurances.
- Pouvoirs bancaires : signataires, plafonds, accès en ligne, mandats de prélèvement, garanties et cautions liées aux comptes.
- Délégations et gouvernance : délégations de pouvoir, délégations de signature, procès-verbaux, chaîne de décision.
- Flux administratifs : facturation, mentions légales, outils, référentiels tiers, polices d'assurance.
- Coordination documentaire : calendrier, responsables, pièces à transmettre aux partenaires.
Ce cadrage évite une fusion qui déplace le problème au lieu de le résoudre. Sur ce point, l'article Holding, fusion interne ou convention de trésorerie éclaire d'ailleurs un arbitrage voisin. Et si des PV ne sont pas à jour, mieux vaut le savoir avant que la banque, elle, ne s'en aperçoive.
Le bon calendrier n'est pas plus long, il est mieux ordonné
Un calendrier efficace commence souvent six à huit semaines avant la date d'effet, parfois davantage selon la taille du groupe. L'idée n'est pas d'alourdir l'opération, mais de la séquencer. D'abord les contrats et les pouvoirs sensibles. Ensuite les interlocuteurs externes - banques, assureurs, partenaires clés. Enfin les mises à jour internes et les supports d'exécution.
Pour cadrer la méthode, les ressources de Bpifrance Création ou de l'Ordre des experts-comptables peuvent compléter utilement la réflexion. Mais, dans la pratique, le point décisif reste la coordination entre avocat, direction financière et expert-comptable. Chacun voit une part du risque ; peu de dossiers avancent bien si personne ne tient le fil complet. Nous avons une conviction assez simple : en restructuration, la rapidité aide, l'anticipation sauve.
Ce qu'il faut sécuriser avant de simplifier
Une fusion intragroupe bien pensée ne se juge pas seulement à la date de signature ni au schéma fiscal ou juridique retenu. Elle se juge à sa capacité à laisser l'activité respirer sans heurt, le lendemain, puis la semaine suivante. Si vous préparez une restructuration interne, le plus utile est souvent d'identifier en amont les contrats sensibles, les pouvoirs bancaires et les délégations à refaire, avant qu'ils ne se rappellent à vous au pire moment. Pour échanger sur une opération de fusion de sociétés ou prendre rendez-vous, nous pouvons vous aider à ordonner ce travail sans alourdir inutilement le projet.


